全天候投資組合
定義
- 全天候投資組合:是 Ray Dalio、Bridgewater Associates 發展的長期資產配置策略,透過分散不同經濟環境下的投資風險,降低組合對單一經濟情境的依賴。
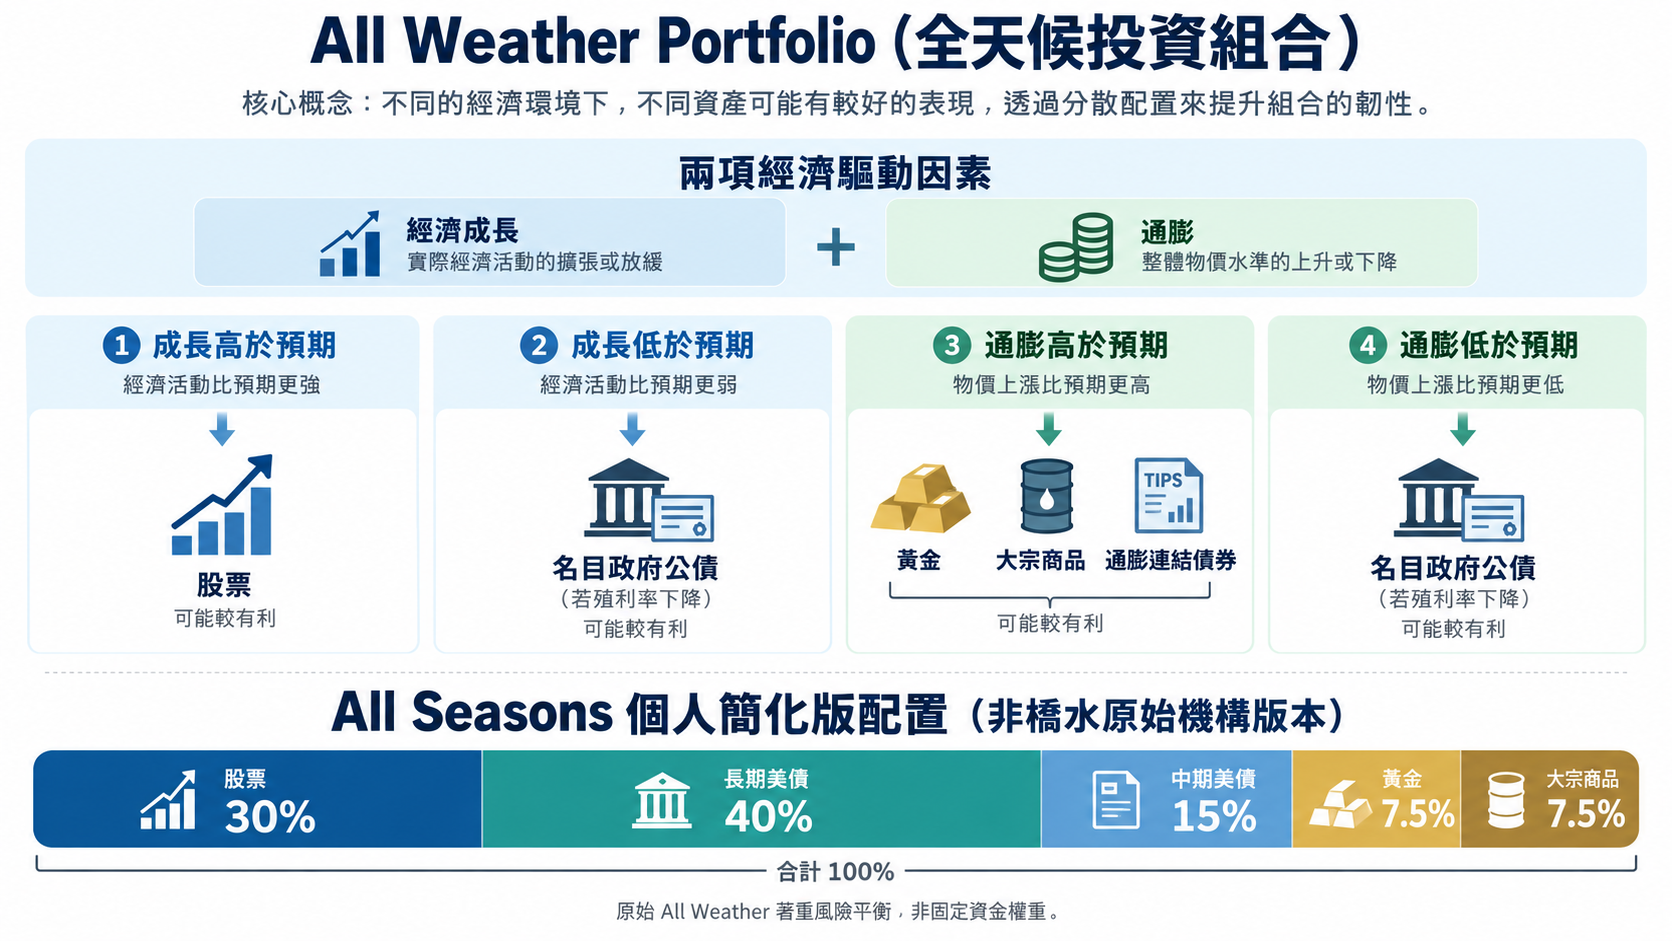
核心概念
- 不預測市場:不依賴準確預測 經濟成長、通膨 或 市場方向,而是預先配置能適應不同經濟環境的資產。
- 跨資產分散:結合 股票、政府公債、通膨連結債券、黃金、大宗商品,利用不同資產對經濟變化的反應,降低整體波動。
- 風險平價 (Risk Parity):依據資產的 波動程度、風險貢獻 分配部位,而非單純平均分配投資金額。
- 股票波動通常高於債券,因此較小的股票部位也可能帶來較大的風險貢獻。
- 機構版本可利用 衍生性商品、槓桿 調整不同資產的風險曝險。
- 定期再平衡 (Rebalancing):隨資產價格變化調整持有比例,避免組合的風險結構偏離原本設計。
4 種經濟情境
- 核心驅動因素:經濟成長 (Growth)、通膨 (Inflation),尤其是實際結果相對市場預期的變化。
- 經濟成長 > 預期:企業獲利可能改善,通常有利股票。
- 經濟成長 < 預期:股票可能承壓,若帶動利率下降,名目政府公債通常較有利。
- 通膨 > 預期:黃金、大宗商品、通膨連結債券 可提供不同程度的通膨防護。
- 通膨 < 預期:名目政府公債通常較有利,尤其在債券殖利率下降時。
- 情境並非互斥:經濟成長、通膨 可能同時 上升 或 下降,因此需要結合多種資產,而非押注單一情境。
優勢
- 降低單一市場依賴:不必將所有投資成果押注在股票上漲或某一種經濟預測。
- 降低市場波動:透過不同資產的分散效果,降低整體投資組合的波動與部分下跌風險。
- 無須預測市場:透過長期資產配置與定期再平衡,減少依賴短期市場判斷。
風險
- 股票、債券同跌:通膨升溫、殖利率快速上升時,股票與政府公債可能同時下跌,削弱分散效果。
- 2022 年就是典型案例,長天期美債受到升息與殖利率上升的顯著衝擊。
- 長債利率風險:簡化版持有 40% 長期美債,對利率變動高度敏感,不代表債券占比高就一定安全。
- 多頭市場機會成本:股票配置只有 30%,在股票持續強勢上漲時,可能明顯落後高股票比重的投資組合。
- 非美元投資人:還需考慮匯率波動、ETF 費用、稅務與再平衡交易成本。
常見資產配置
- 個人投資簡化版:Tony Robbins 於 2014 年《Money: Master the Game》介紹的 All Seasons Portfolio,將全天候理念轉換為 固定權重、無須使用槓桿 的投資組合。
- 股票 30%:參與 經濟成長、企業獲利。
- 長期美國公債 40%:主要用於對沖 經濟成長下滑、通縮風險。
- 中期美國公債 15%:提供 債券收益、相對較低的利率敏感度。
- 黃金 7.5%:分散 貨幣貶值、通膨、部分系統性風險。
- 大宗商品 7.5%:增加 能源、原物料 等實體商品的價格曝險。
- 配置結構:股票 30%、債券 55%、黃金、大宗商品 15%,合計 100%。
- 執行方式:以固定比例持有,並定期 檢視、再平衡,常見方式為每年調整 1 次。
原始策略與簡化版差異
- 橋水原始策略:1996 年推出,最初用於 Ray Dalio 的家族信託,著重不同經濟環境下的風險平衡。
- All Seasons 簡化版:採用固定資金權重,容易透過 ETF 執行,但不等同於動態調整風險貢獻的機構版本。
- 通膨連結債券:橋水原始框架納入此類資產,常見的 All Seasons 5 資產配置則未包含。
- ALLW ETF:State Street、Bridgewater 於 2025 年推出的全天候策略 ETF,採多資產風險平衡方式,不等同於上述固定比例配置。
留言
留言載入中…